扫描下载APP
其它方式登录
比特币在8万美元关口激烈博弈,静待美联储FOMC决议与PCE通胀数据指引方向;以太坊承压于2300美元寻求支撑,现货ETF持续流出;韩股因SK海力士等AI存储巨头业绩暴增熔断式暴涨,带动亚太半导体、AI硬件及存储板块全面飙升。
Anthropic在S-1招股书中以10月单月API收入和订阅费年化数据为依据,支撑其2万亿美元估值,暴露AI投资狂热下估值逻辑的极端退化:从DCF到市盈率、市销率,最终沦落至依赖单月‘运行率收入’的荒诞现实;该做法引发半导体板块联动上涨,凸显市场非理性与无奈妥协。
SK海力士2026年第三季度营收753亿美元、营业利润600亿美元,创历史新高,主因AI驱动的HBM4和服务器内存需求激增;预计全球存储芯片短缺将持续至2030年;宣布派息101亿美元并回购144亿美元股票,全年股东回报达720亿美元。
SK海力士三季度营业利润同比暴增7倍至83.33万亿韩元、营收达104.62万亿韩元,均超预期;但净利润仅39.53万亿韩元,大幅低于预期。公司宣布2026财年总计100万亿韩元股东回报计划,含现金分红与股份回购注销,并预计存储芯片短缺将持续至2030年,DRAM与NAND需求保持强劲增长。
SK海力士即将发布的财报将验证AI存储芯片(尤其是HBM)需求持续性、订单质量及产能扩张节奏,同时市场高度关注其拟公布的巨额股东回报方案;当前AI基础设施投资热度分化,订单高覆盖与股价大幅回调并存,财报指引将影响行业周期判断和市场风险偏好。
SK海力士在上市计划公布79天后,宣布终止其美国子公司Solidigm的IPO及Pre-IPO融资,主因是韩国监管新规下重复上市引发股东强烈反对、五层股权结构导致利润分流担忧,以及股价持续承压;尽管Solidigm因AI带动企业级SSD需求实现扭亏并估值飙升至1500亿美元,但股东和监管层质疑其独立上市损害母公司股东利益。
三星和SK海力士加速升级在华NAND工厂,推动西安、大连产线向286层、240层以上迈进,主因包括AI驱动的高容量存储需求、规模经济压力及长江存储在中国市场份额跃居第一(2026年Q2达38.5%)带来的竞争倒逼。长江存储凭借Xtacking架构与快速迭代能力重塑本土市场格局,成为国际巨头制定技术与产能策略的关键变量。
韩国国民年金公团因重仓三星电子与SK海力士,受存储芯片股暴跌拖累,截至10月中旬账面缩水182万亿韩元(约1370亿美元),占其总持仓降幅的72%;外资抛售、AI存储景气预期转弱及中国技术突破等因素加剧下跌,引发对其投资稳健性与养老金兑付能力的担忧。
美银研报指出SK海力士与三星电子存储股2027–2028年市盈率仅2–3倍,处于历史周期底部估值区间,但DRAM价格同比上涨20%–30%,基本面未现下行信号;AI驱动的数据中心存储需求(HBM、eSSD等)持续强劲,盈利仍近峰值,当前深度回调属过度悲观,非结构性下行起点。
摩根大通指出,10月AI股大跌后反弹力度和速度可能弱于7月,主因ETF抄底资金缺席、空头回补买盘有限、三星与SK海力士400亿美元回购提前结束,叠加杠杆存储芯片ETF规模回升放大波动风险,当前仓位与资金流未达超卖状态,缺乏强劲修复动力。
美国通胀数据超预期引发加息预期升温,导致亚太股市集体重挫,韩国股市触发熔断,日经指数跌超4%,SK海力士等芯片股暴跌,科技成长板块遭大幅抛售,市场担忧AI估值泡沫与融资成本上升,但部分分析师仍对AI长期需求持乐观态度。
外资大幅撤离韩国股市,今年净卖出超203万亿韩元,其中三星电子和SK海力士占86%;市场期待11月芯片财报、美国中期选举、美伊谈判进展及Anthropic IPO等事件成为外资回流转折点。
三星电子2026年三季度营业利润达813亿美元,超越英伟达成为全球最赚钱公司,但股价较峰值跌35%,远期市盈率仅3–4倍;摩根士丹利确认存储行业正经历由AI数据中心驱动的超级周期,具备长期合同与价格下限等结构性支撑,但市场仍按旧周期逻辑定价,担忧高盈利不可持续,建议超配AI计算与网络板块,选择性配置存储龙头。
韩国股市大幅回调,KOSPI四个月内跌超32%,三星电子、SK海力士等存储巨头股价重挫。尽管三季度业绩强劲,但市场担忧AI内存周期见顶、HBM产能扩张导致供给趋松、前沿AI公司营收预期下调及上游设备涨价挤压利润。叠加外资大规模撤离与散户高杠杆交易,引发被动平仓和‘爆仓恐惧’,凸显存储行业高资本开支与盈利可持续性的矛盾。
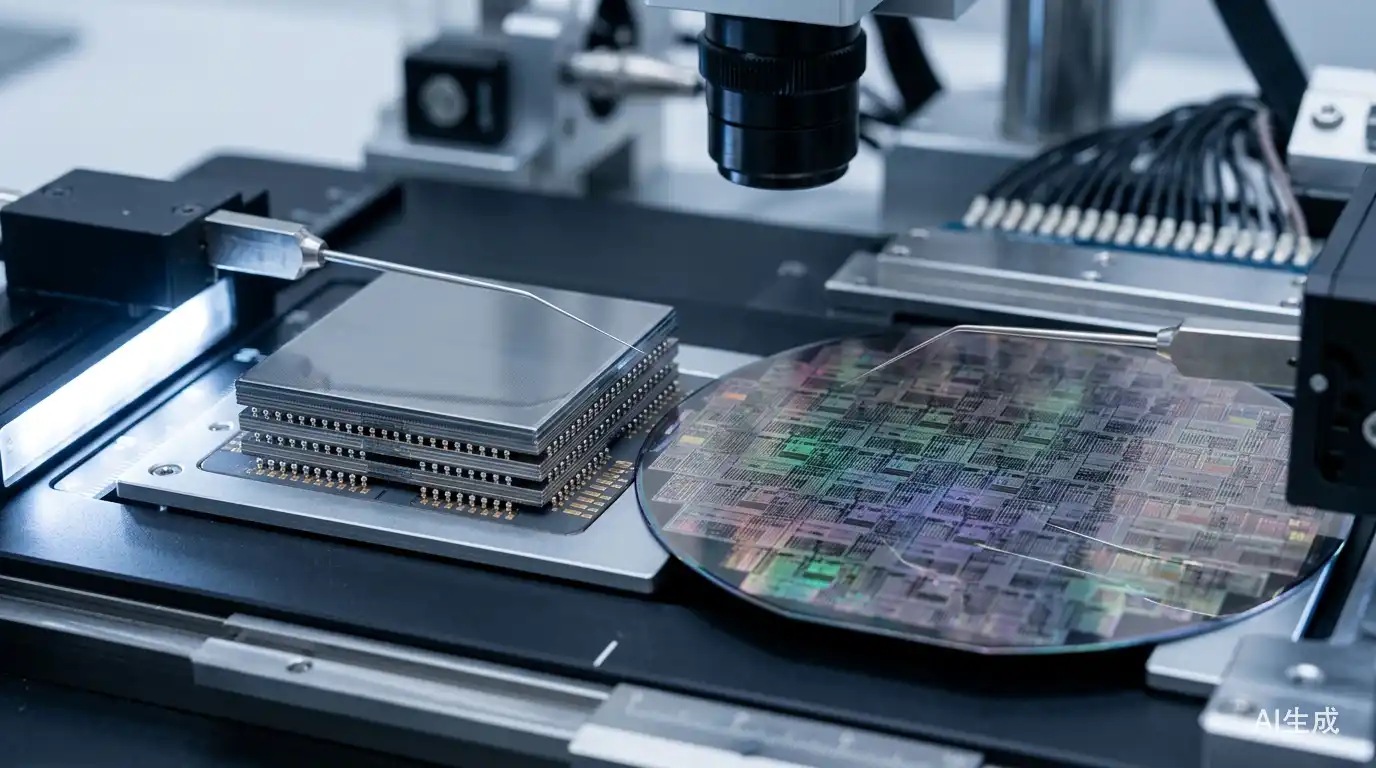
文章聚焦HBM(高带宽内存)供给瓶颈,指出除先进晶圆产能紧张外,多层堆叠良率低(仅50%-60%)才是制约2027年有效供给的核心因素;HBM4e良率爬坡不确定性推高混合均价预期,影响价格结构、客户分层与供应链节奏,凸显良率对AI存储实际交付能力的决定性作用。